PP 20/2026: PT dan CV Baru Tak Bisa Lagi Pakai Pajak UMKM 0,5%. Masih Perlu Mendirikan PT?
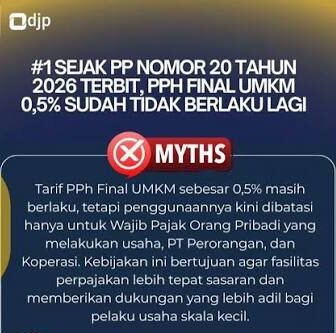
Banyak pemilik usaha mendirikan PT atau CV dengan satu alasan: bisa membayar pajak 0,5% dari omzet. Mulai 22 April 2026, alasan itu tidak berlaku lagi untuk badan usaha baru. Pemerintah menerbitkan Peraturan Pemerintah Nomor 20 Tahun 2026 yang mengubah PP 55/2022 dan mempersempit siapa saja yang boleh memakai PPh final 0,5%.
Apakah ini berarti mendirikan PT jadi tidak menguntungkan? Belum tentu. Untuk sebagian usaha, aturan baru ini justru bisa membuat pajaknya lebih kecil.
Apa yang berubah
Badan usaha yang tidak lagi memakai skema 0,5% kembali ke tarif umum PPh badan, yang dihitung dari laba, bukan dari omzet.
| Wajib pajak | Masih bisa PPh final 0,5%? |
|---|---|
| Orang pribadi (omzet hingga Rp4,8 miliar/tahun) | Ya, tanpa batas waktu selama memenuhi kriteria. Omzet sampai Rp500 juta tetaptidak dikenai pajak. |
| PT Perorangan (didirikan satu orang) | Ya, selama omzet tidak lebih dari Rp4,8 miliar |
| Koperasi | Ya, dengan batas waktu 4 tahun |
| PT (dua pendiri atau lebih), CV, firma, BUMDes | Tidak, untuk yang baru terdaftar |
Kalau PT atau CV Anda sudah memakai 0,5% sebelum 22 April 2026
Ada masa transisi. PT, CV, dan firma yang sudah memakai PPh final 0,5% tetap boleh melanjutkan sampai jangka waktunya habis: 3 tahun untuk PT, 4 tahun untuk CV dan firma, dihitung sejak terdaftar. Setelah itu, mereka wajib beralih ke PPh badan biasa. Artinya, mulai sekarang Anda perlu menyiapkan pembukuan yang rapi, karena pajak akan dihitung dari laba.
Yang perlu Anda lakukan sekarang
- Cek tanggal terdaftar badan usaha Anda di DJP dan kapan masa 0,5%-nya berakhir.
- Hitung omzet gabungan Anda, pasangan, dan semua usaha keluarga.
- Hitung margin laba bersih untuk membandingkan 0,5% dari omzet dengan 11% dari laba.
- Mulai pembukuan yang rapi sekarang, bukan saat masa transisi habis.
- Kalau ingin menambah pemegang saham di PT Perorangan, hitung dulu dampak pajaknya.
Bingung menentukan bentuk usaha yang tepat setelah PP 20/2026? Tim Justlegalindo bisa membantu memetakan pilihan Anda, mulai dari pendirian PT Perorangan hingga perubahan bentuk usaha. [Konsultasi via WhatsApp]
Dasar hukum: PP 20 Tahun 2026 tentang Perubahan atas PP 55 Tahun 2022; UU PPh Pasal 31E. Artikel ini bersifat informasi umum dan bukan nasihat pajak atas kondisi usaha tertentu.

